成田空港と羽田空港、どちらの会社で働くか|成田国際空港、日本空港ビルデングの年収・昇進・働き方・キャリアを比較【2026年9月更新】

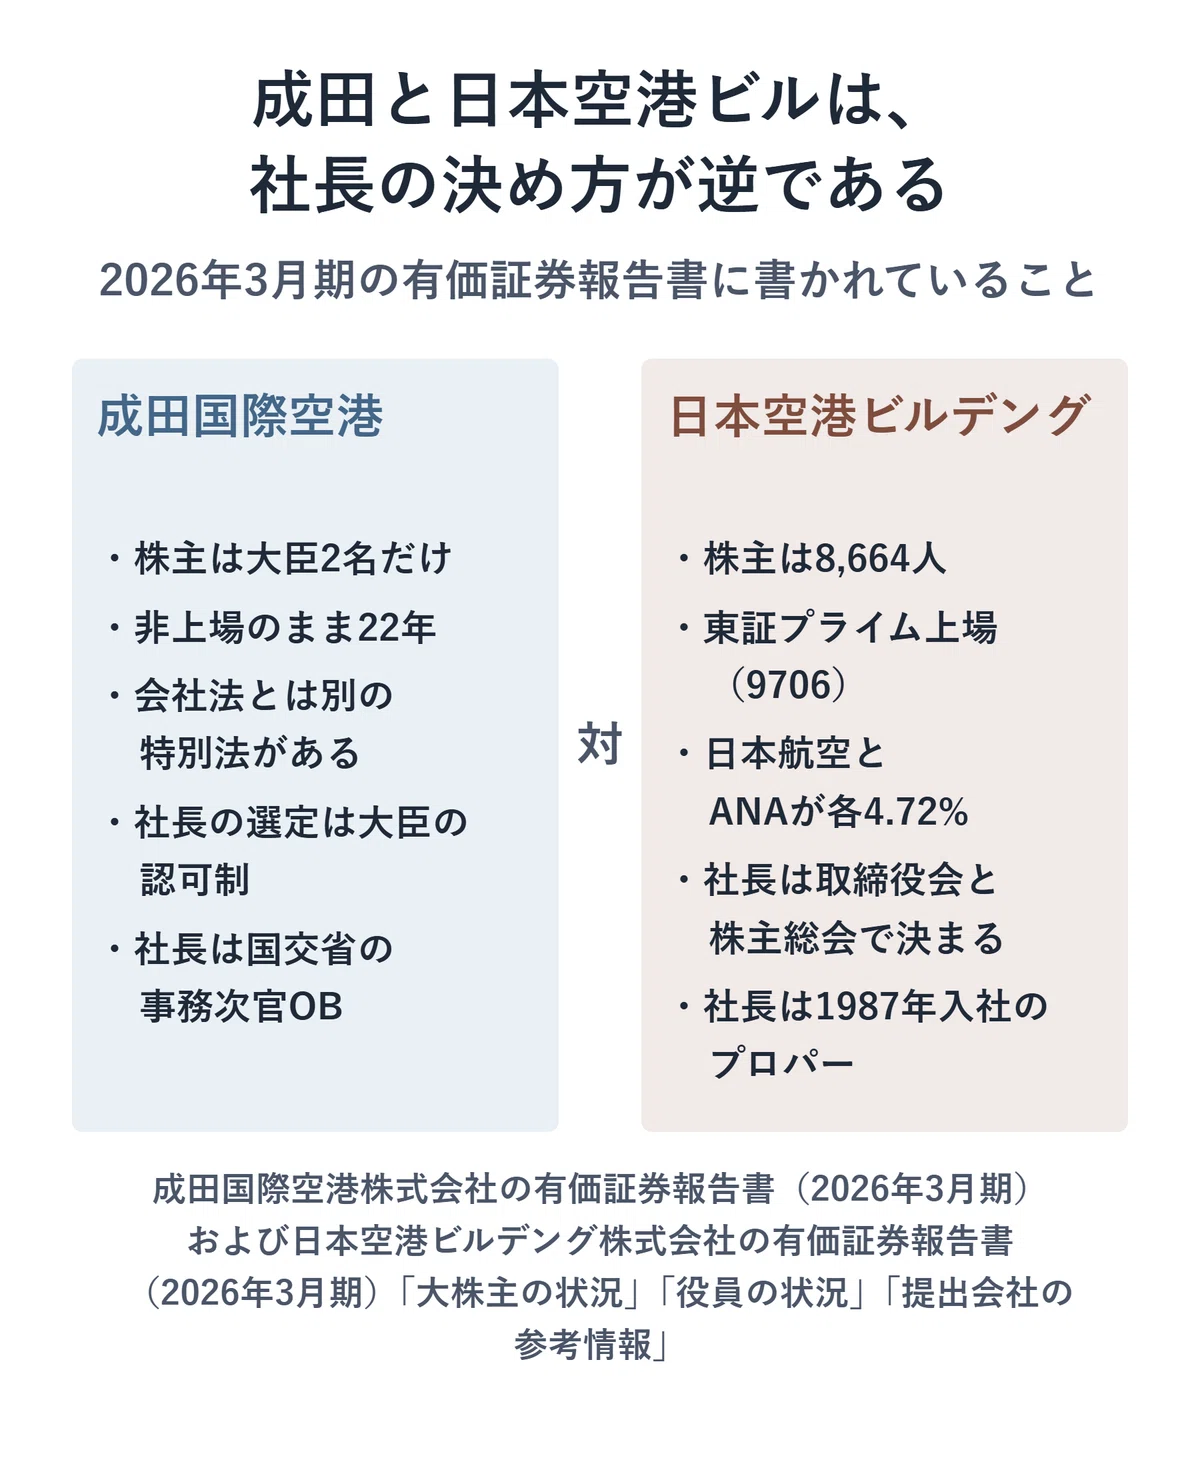
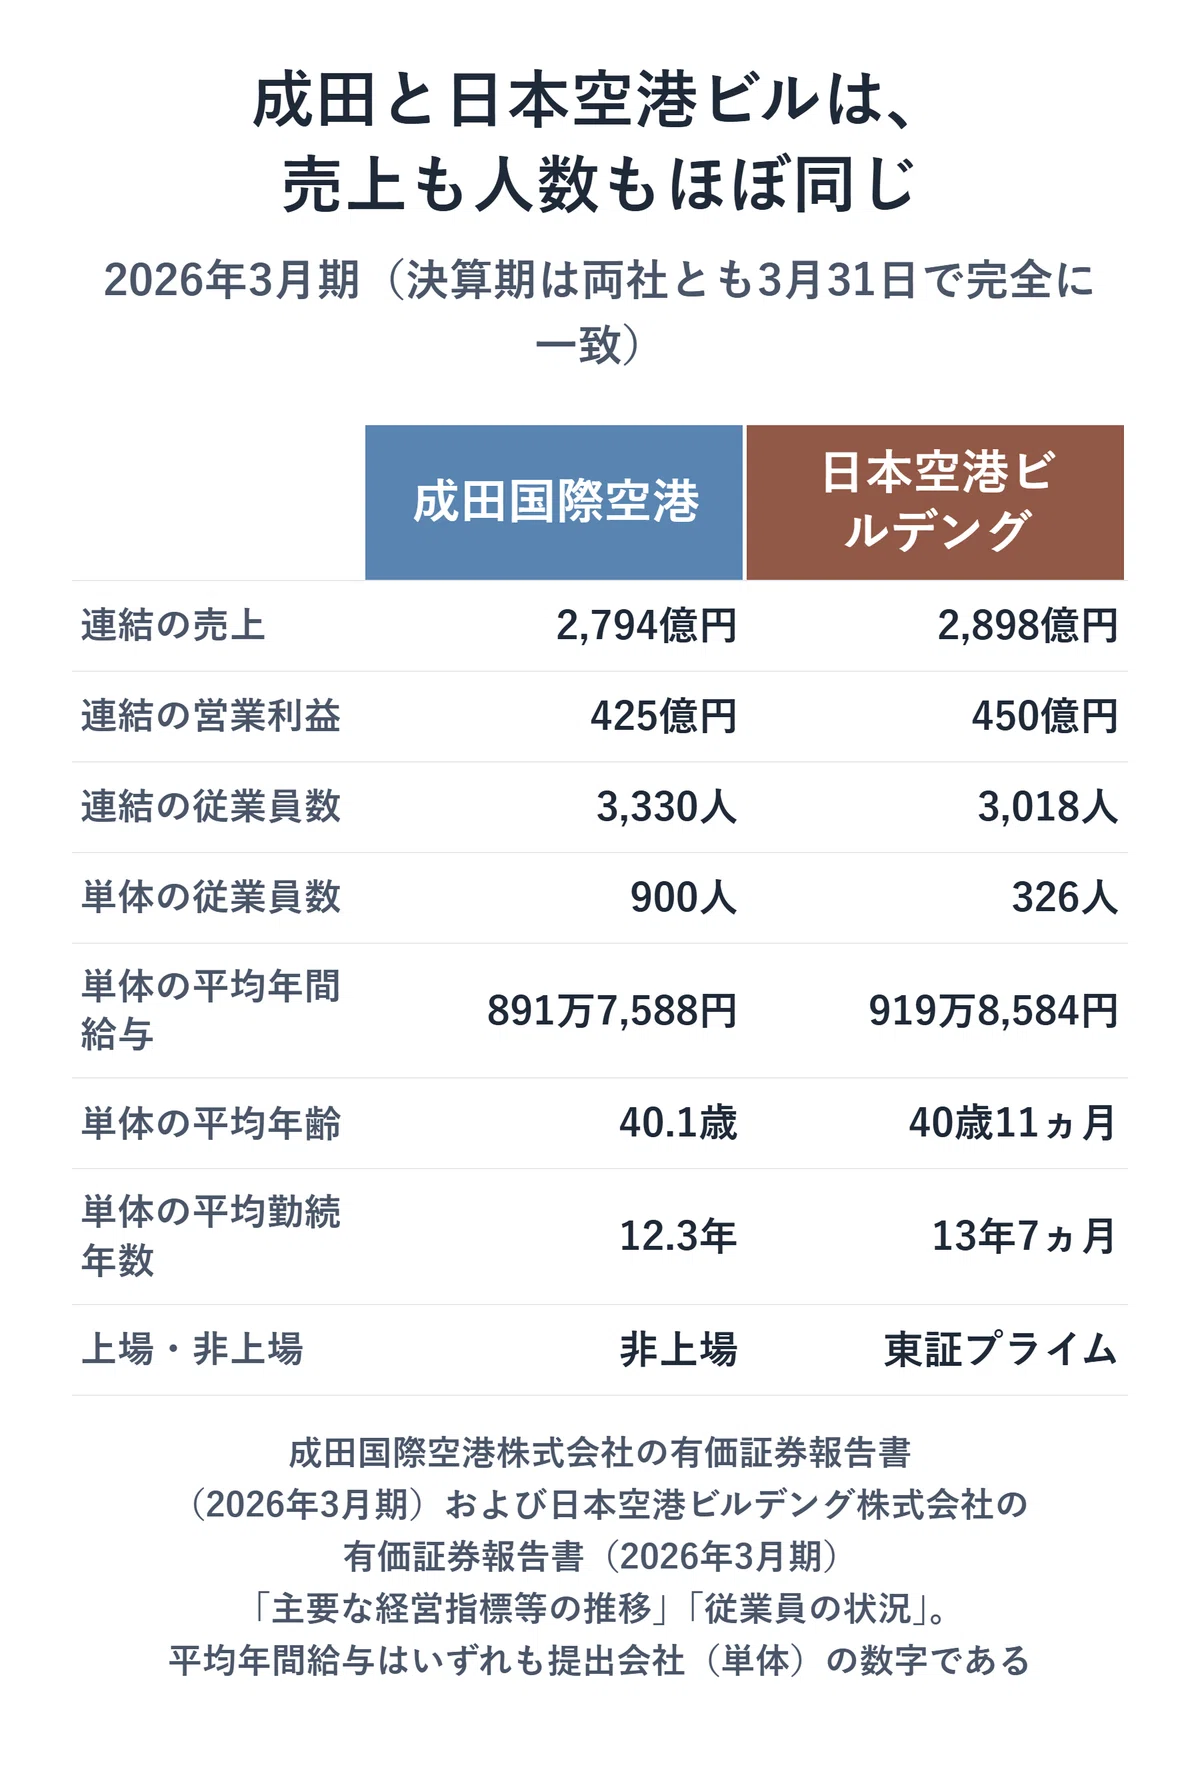
成田国際空港株式会社と日本空港ビルデング株式会社の2026年3月期の売上高は、2,794億46百万円と2,898億23百万円で、差はわずか3.6%です。同じ年に同じくらい稼いだ2社ですが、社長の座り方だけはまったく違います。日本空港ビルデングの社長は1987年に入社したプロパー社員が28年かけて上り詰めた椅子である一方、成田国際空港の社長は成田国際空港株式会社法という法律によって、選任・解職とも国土交通大臣の認可がなければ効力を生じません。売上がほぼ同じ2社なのに、片方の社長人事にだけ法律が刺さっています。
この記事は、成田空港を運営する成田国際空港株式会社と、羽田空港の旅客ターミナルを運営する日本空港ビルデング株式会社(東証プライム9706)を、2026年3月期の有価証券報告書をもとに比較します。決算期がぴったり同じ2社を並べると、年収の順位が2024年度に入れ替わっていたことや、女性管理職比率が11.4%と34.1%で3倍近く開いていることなど、単独では見えない差が浮かび上がってきます。
この記事で分かること
①成田国際空港の社長人事が、なぜ国土交通大臣の認可事項になっているのか
②平均年収919万8,584円と891万7,588円は、どちらが高くどちらが伸びているのか
③現在の取締役は、取締役に就任するまで平均何年かかっているのか
④女性管理職比率11.4%と34.1%の差は、どこから生まれているのか
⑤入社するならどちらが向いているか、最終章で条件ごとに分けて答えます
どう調べたか
数値は両社が2026年6月に提出した有価証券報告書(EDINET提出書類)を最優先の一次資料としています。従業員数・平均年間給与・株主構成・役員の経歴・セグメント別業績は、有価証券報告書の記載をそのまま用いました。これに日本経済新聞・東洋経済・転職サイト・年収情報サイト・両社の公式採用情報や統合報告書を重ね、有価証券報告書に出てこない働き方や口コミの数字は出典を明記したうえで参考情報として扱っています。有価証券報告書と他の媒体の数値が食い違う場合は、有価証券報告書の値を優先しました。
1. 会社として、どこが強い?
1.1|2社は何で稼いでいる?
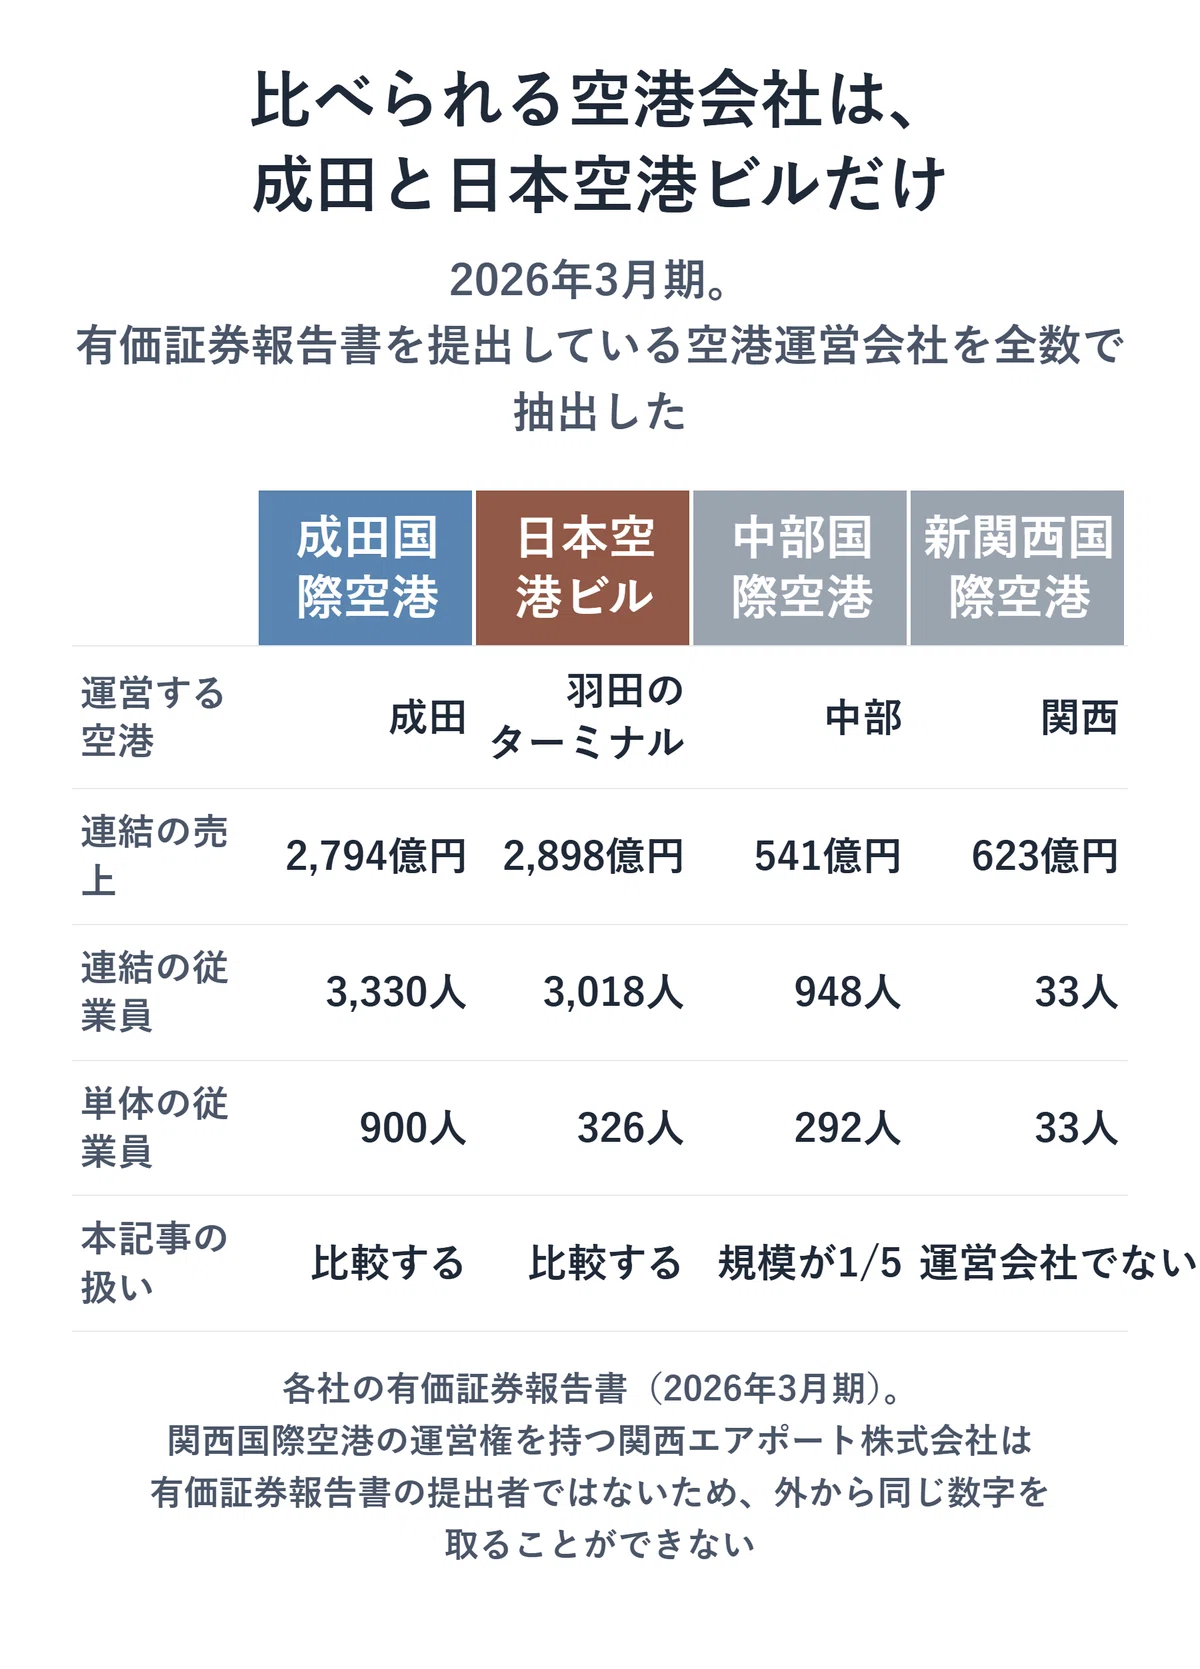
日本の空港運営会社で最新の有価証券報告書を出しているのは、成田国際空港・日本空港ビルデング・中部国際空港・新関西国際空港の4社です。中部国際空港は連結売上高541億21百万円で成田国際空港の19.4%しかなく、新関西国際空港は連結売上高622億96百万円がありながら従業員が連結でも33人しかいません(関西空港の実際の運営は非上場の別会社が担っており、その会社は有価証券報告書を提出していません)。同じ土俵で比較できる空港運営会社は、この2社だけでした。なお、ソラシドエアとAIRDOは最新の有価証券報告書が2022年3月期で止まっており、現在の数字を比較に使えません。
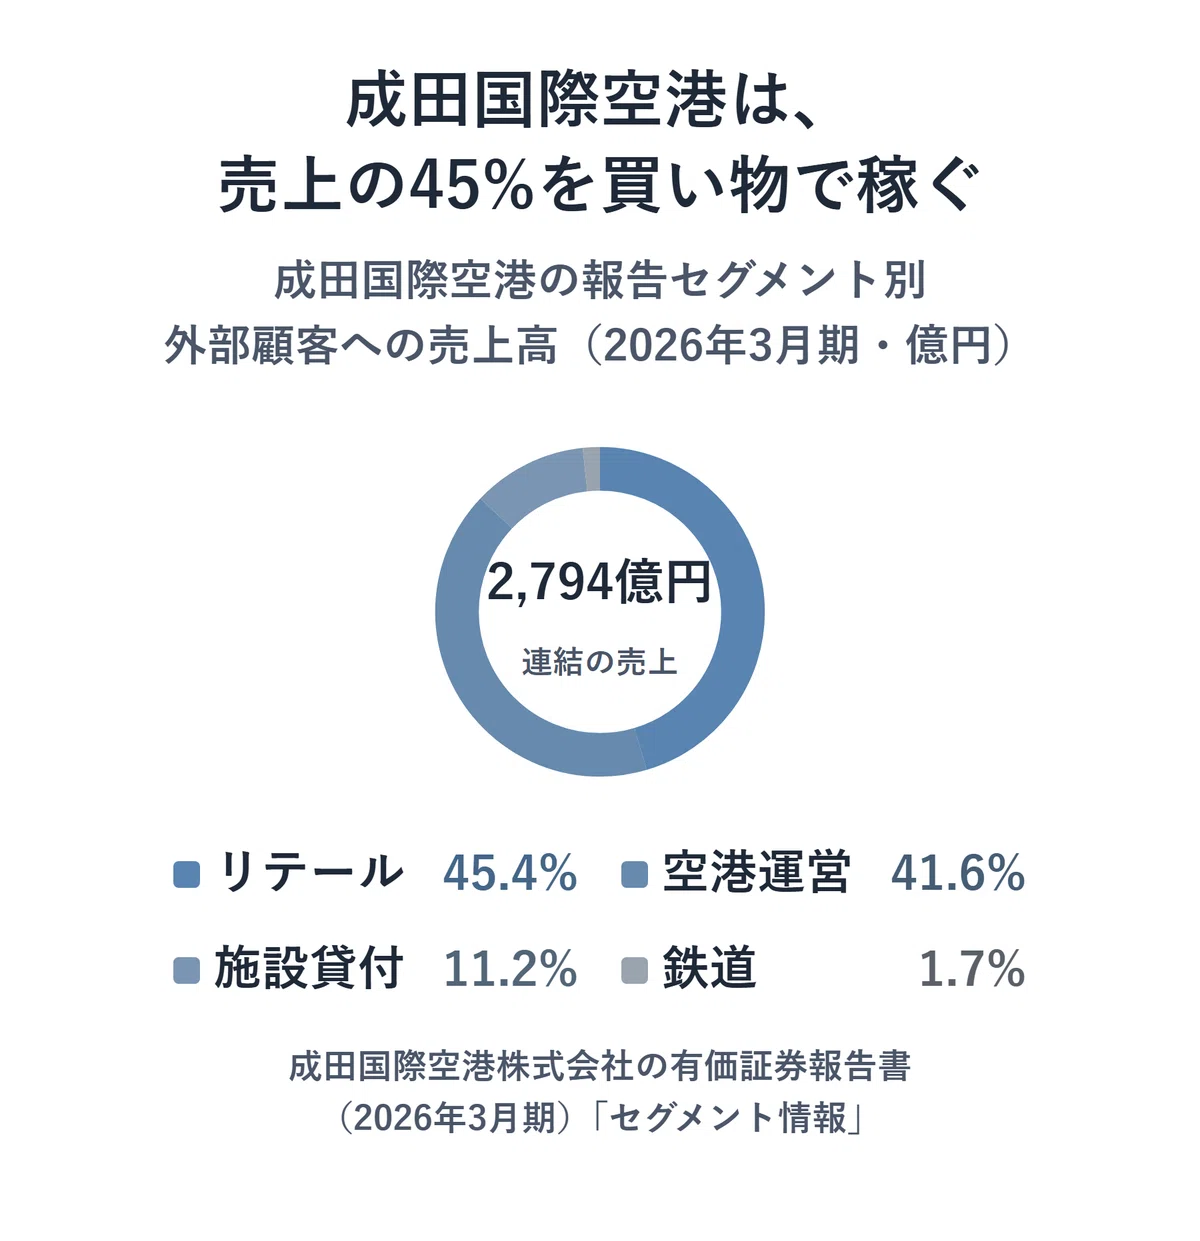
成田国際空港の2026年3月期の外部売上高2,794億46百万円のうち、飛行機を扱う空港運営事業は1,163億25百万円を稼ぎながら、セグメント利益は116億22百万円の赤字でした。黒字を支えているのはリテール事業で、外部売上高1,268億42百万円に対し利益は413億78百万円です。前期も空港運営事業は91億54百万円の赤字、リテール事業は405億64百万円の黒字と同じ構造で、飛行機を飛ばす部分より空港内の買い物の方が儲かる会社になっています。
日本空港ビルデングも構図は近く、売上高2,898億23百万円のうち53.2%にあたる1,540億53百万円が物品販売業(免税店など)です。ただし利益では施設管理運営業が283億12百万円で物品販売業の274億89百万円をわずかに上回ります(前期は逆でした)。ターミナルの会社なのに、稼ぎの主役は買い物という点は、成田国際空港と共通しています。
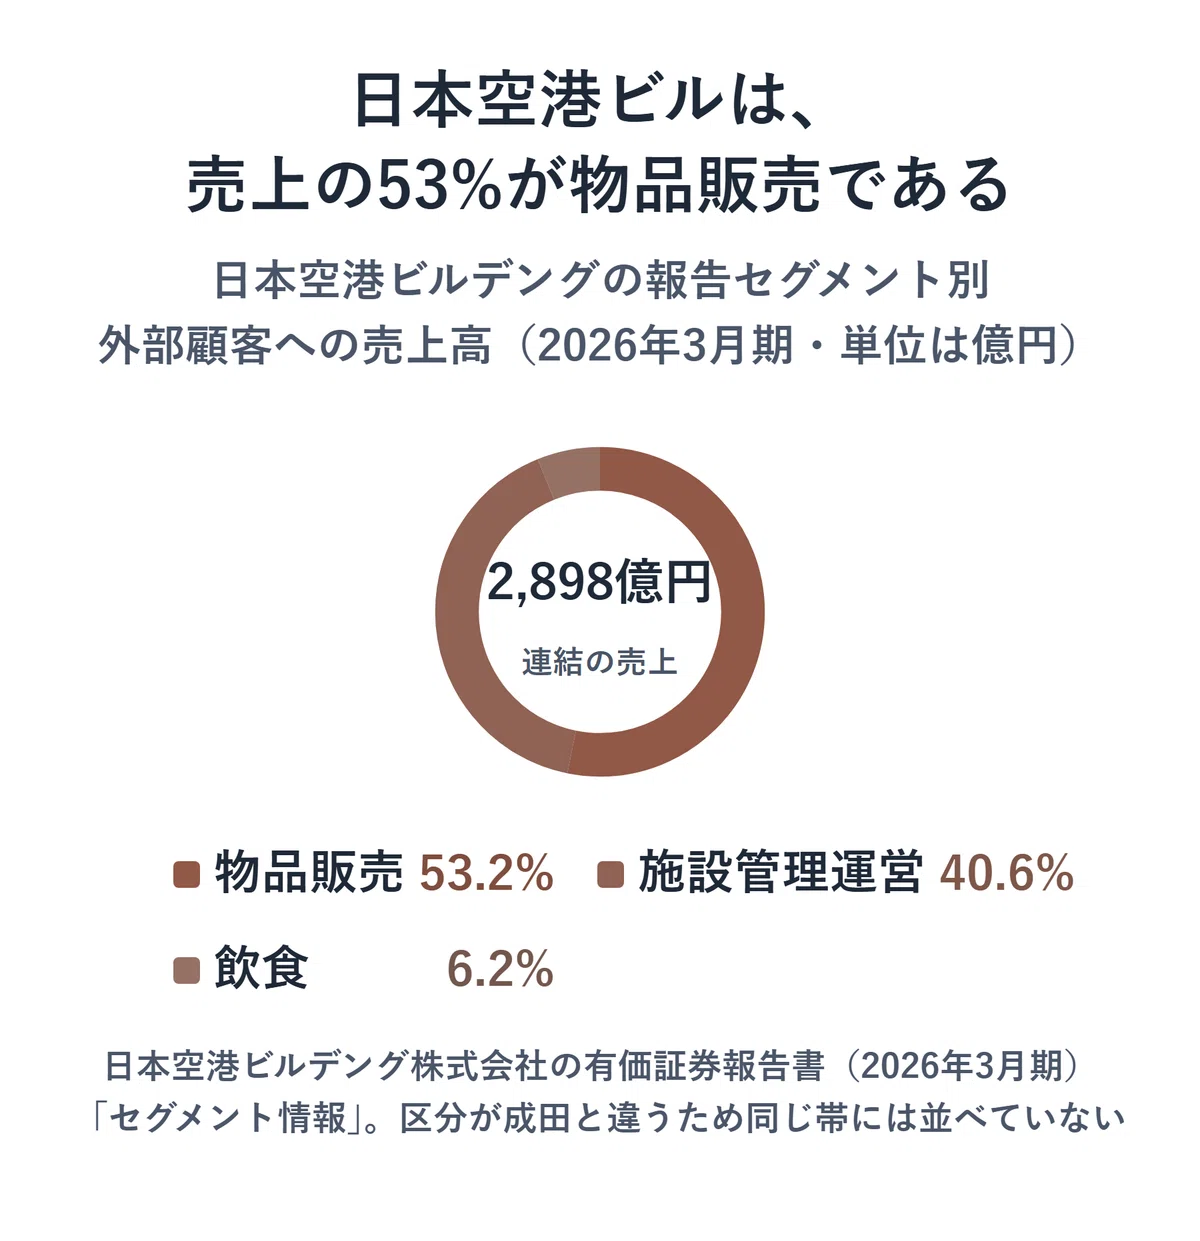
セグメントの中身も押さえておきます。成田国際空港の空港運営事業は、発着・給油・警備といった空港施設の整備と運営です。リテール事業は商業スペースの運営と免税店・小売・飲食店・広告代理業、施設貸付事業は航空会社向けの事務所と貨物施設の賃貸、鉄道事業は空港と都心を結ぶ鉄道を指します。日本空港ビルデングの施設管理運営業は羽田空港の旅客ターミナルの賃貸・保守・運営、物品販売業は旅客への商品販売とターミナルビル会社への卸売、飲食業は羽田空港と成田空港の利用者向けの飲食と機内食の製造販売です。どちらも空港の会社ですが、実際に稼いでいるのは買い物と飲食の部分でした。
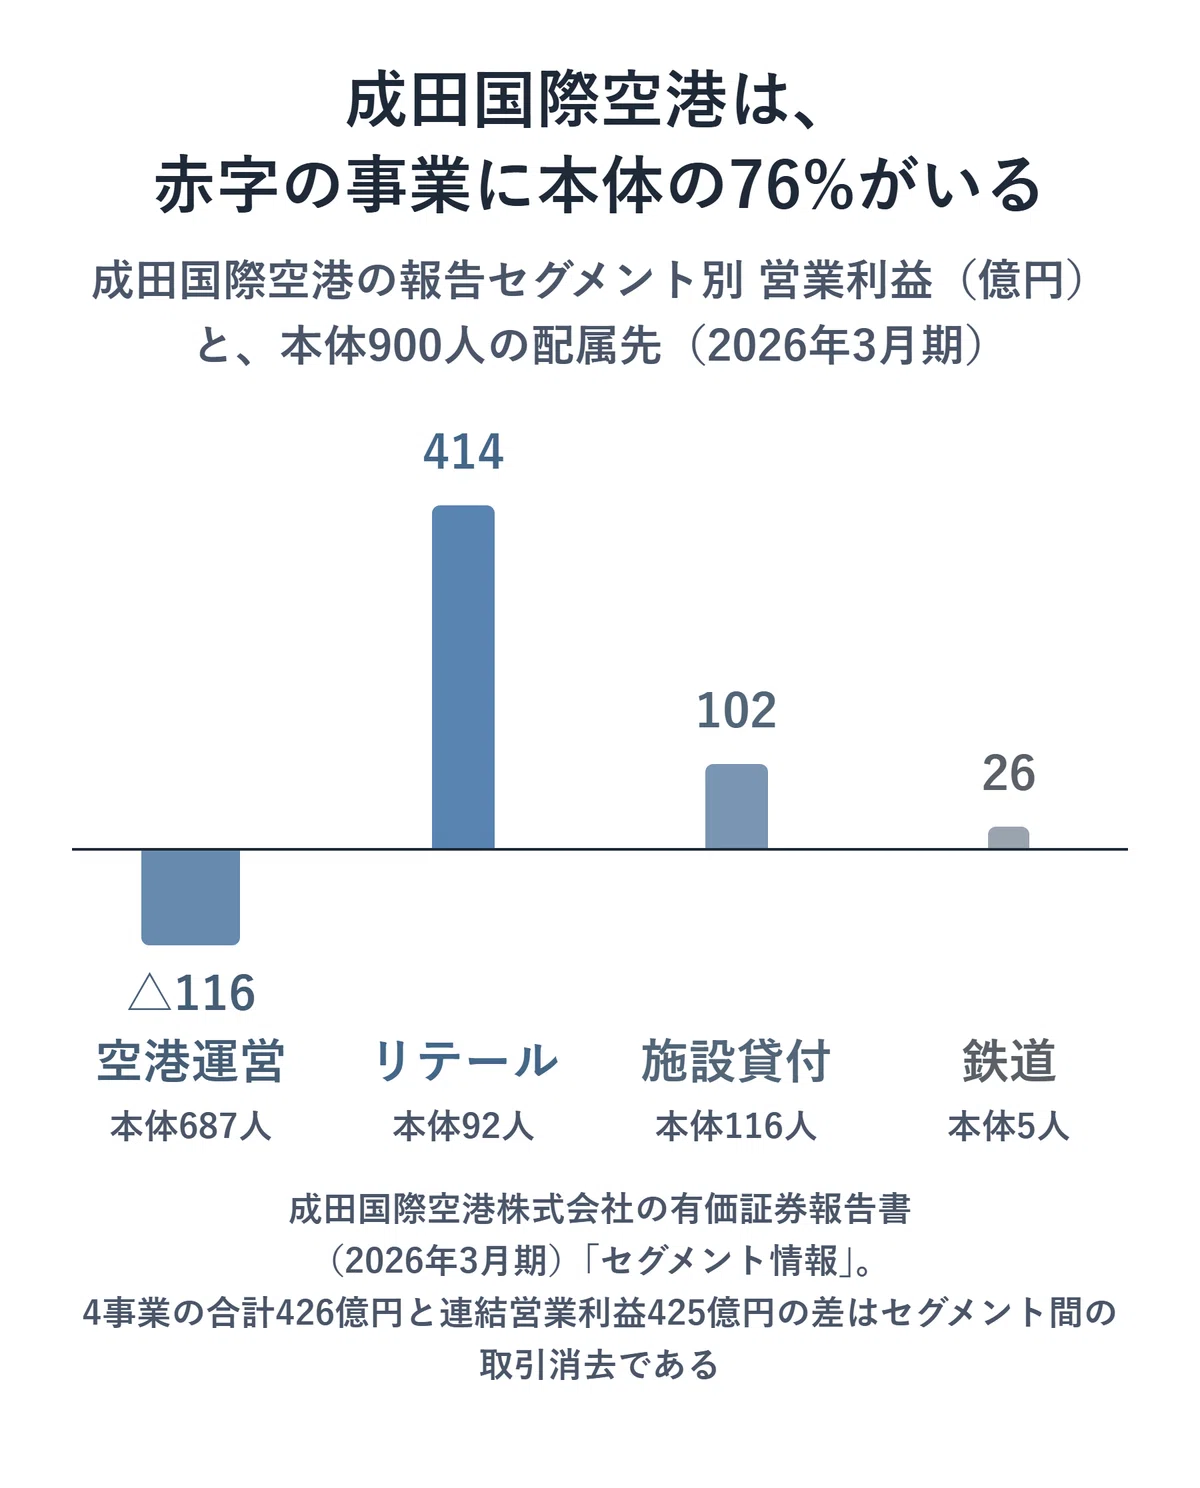
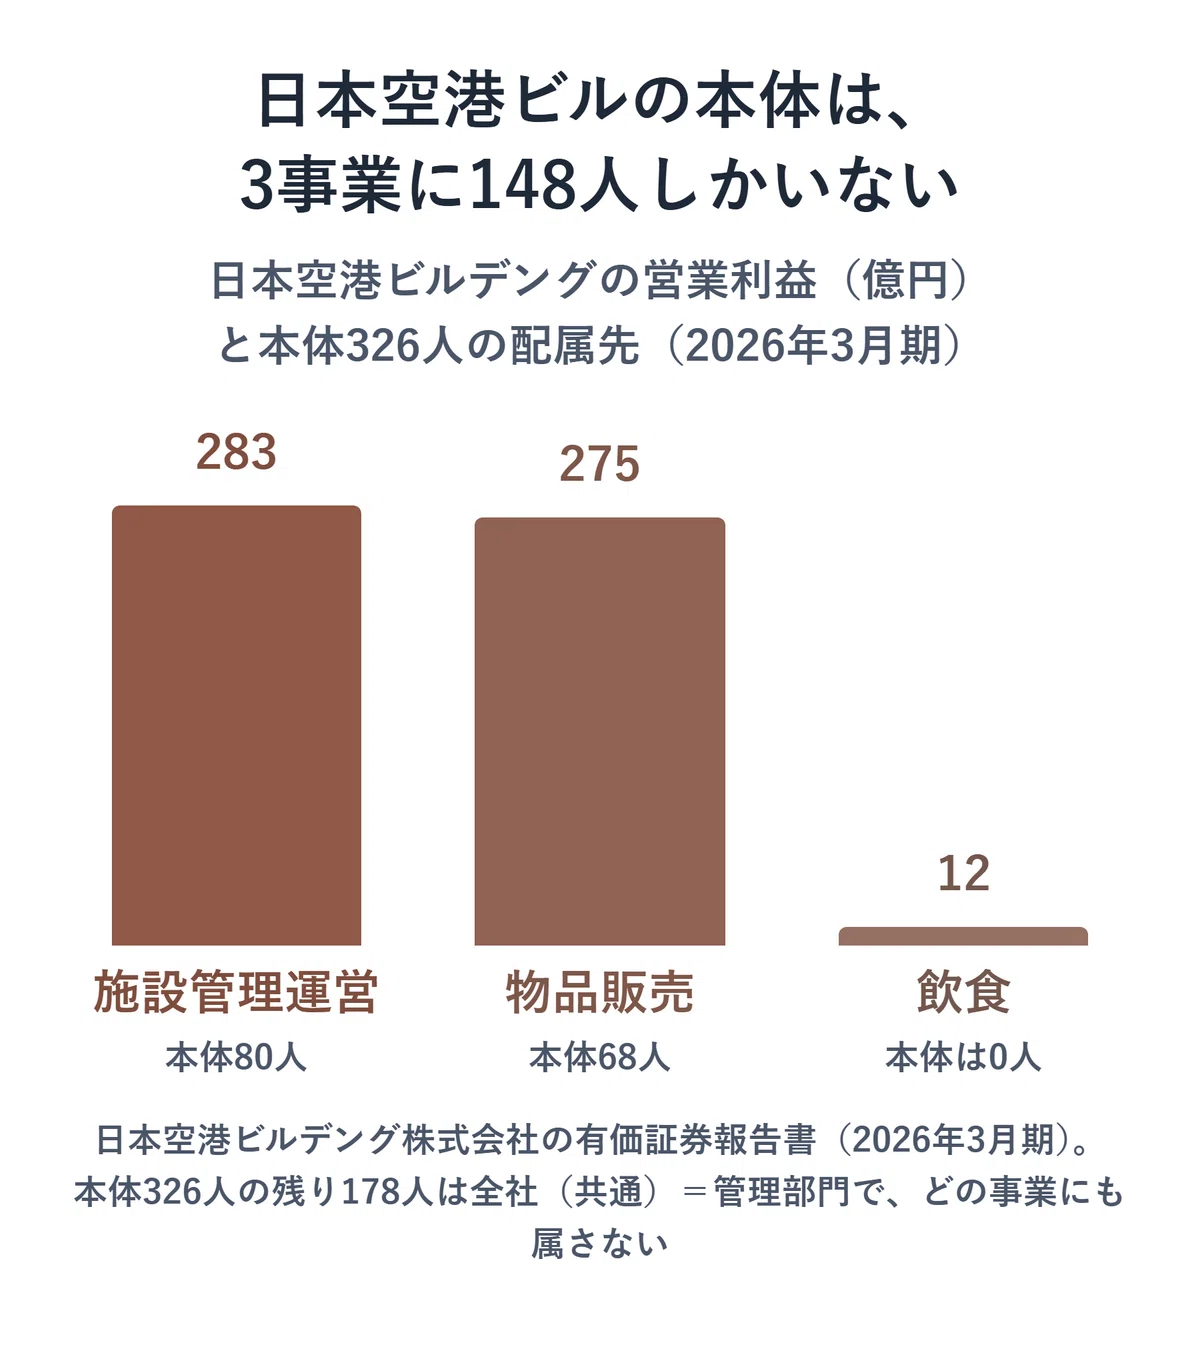
この構造は配属先の重みにも表れます。成田国際空港の単体900人のうちリテール事業に配属されるのは92人だけで、大半の687人は赤字の空港運営事業に所属します。会社の利益を稼ぐ部署と、多くの社員が働く部署は一致していません。日本空港ビルデングも単体326人のうち178人が全社共通(管理部門)で、現場に立つのは148人にとどまります。
1.2|今、どこが強い?
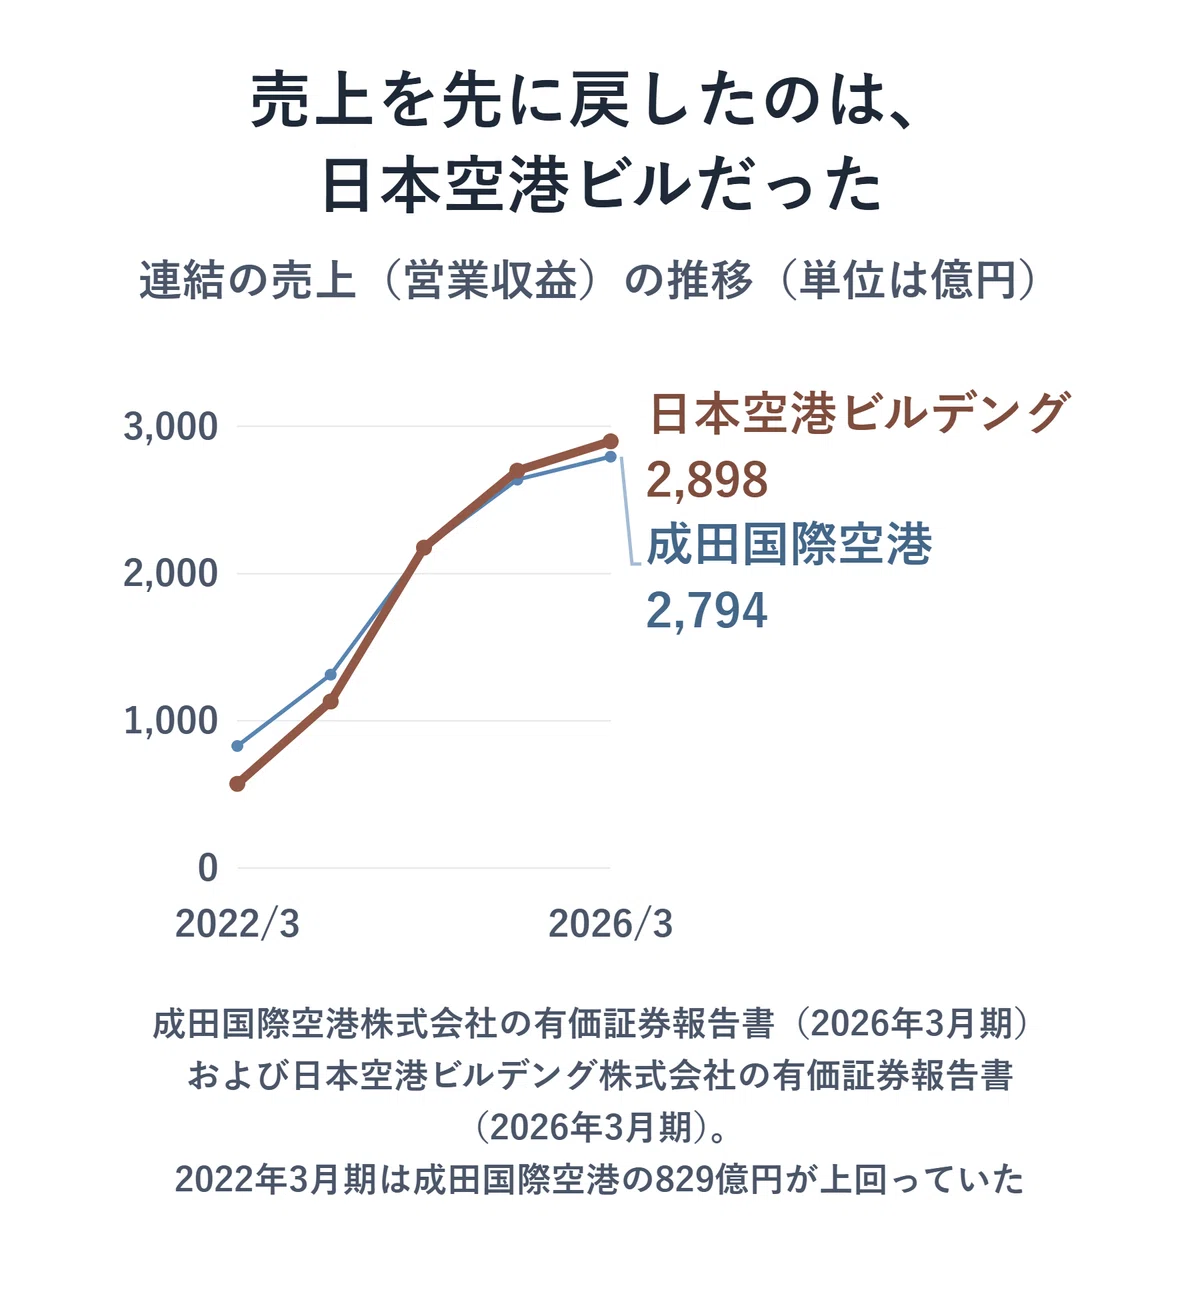
売上の推移を並べると、成田国際空港は2022年3月期829億15百万円から2026年3月期2,794億46百万円へ、日本空港ビルデングは570億57百万円から2,898億23百万円へと、コロナ禍からの5期でどちらも3倍以上に回復しています。2026年3月期の成田国際空港は発着回数25万4,134回・航空旅客4,258万9千人を年間発着枠34万回の枠内で扱い、日本空港ビルデングが運営する羽田空港の旅客数は9,000万人を超えています。
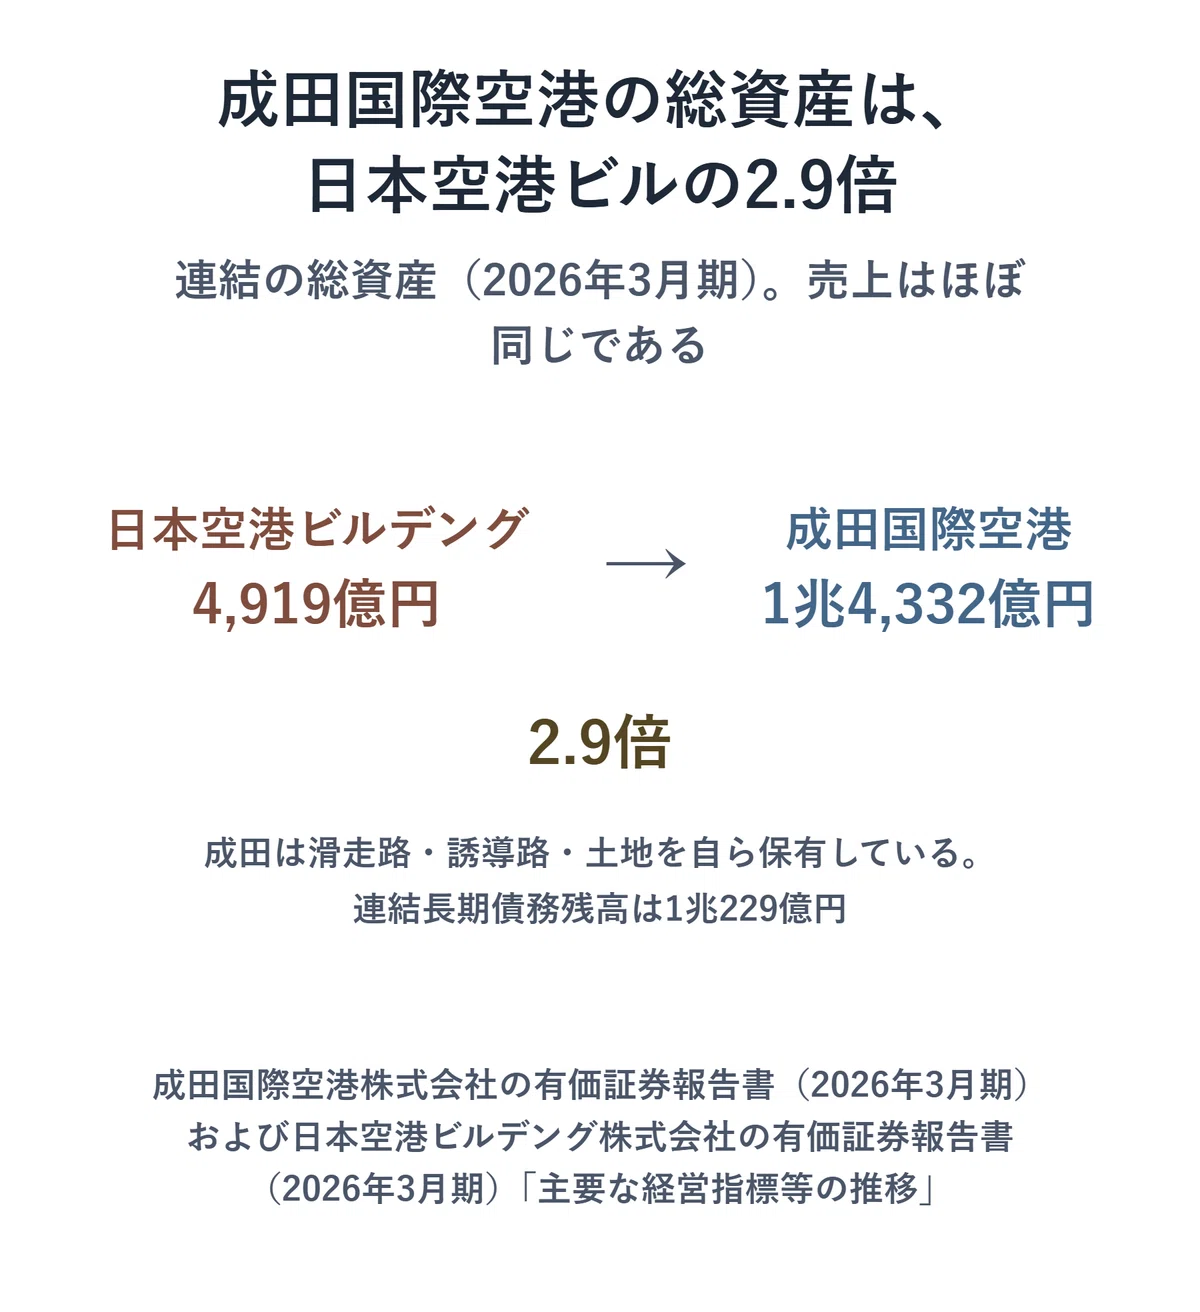
差がはっきり出るのは利益の質と財務体質です。日本空港ビルデングの自己資本比率は42.75%、ROEは14.65%まで戻したのに対し、成田国際空港は自己資本比率20.7%、ROEはおよそ9.5%にとどまります。総資産は成田国際空港が1兆4,332億91百万円、日本空港ビルデングが4,919億72百万円と2.9倍の開きがあり、売上がほぼ同じ会社としては異例です。差を生んでいるのは連結長期債務残高1兆229億円という、成田国際空港が抱える借金の大きさです。
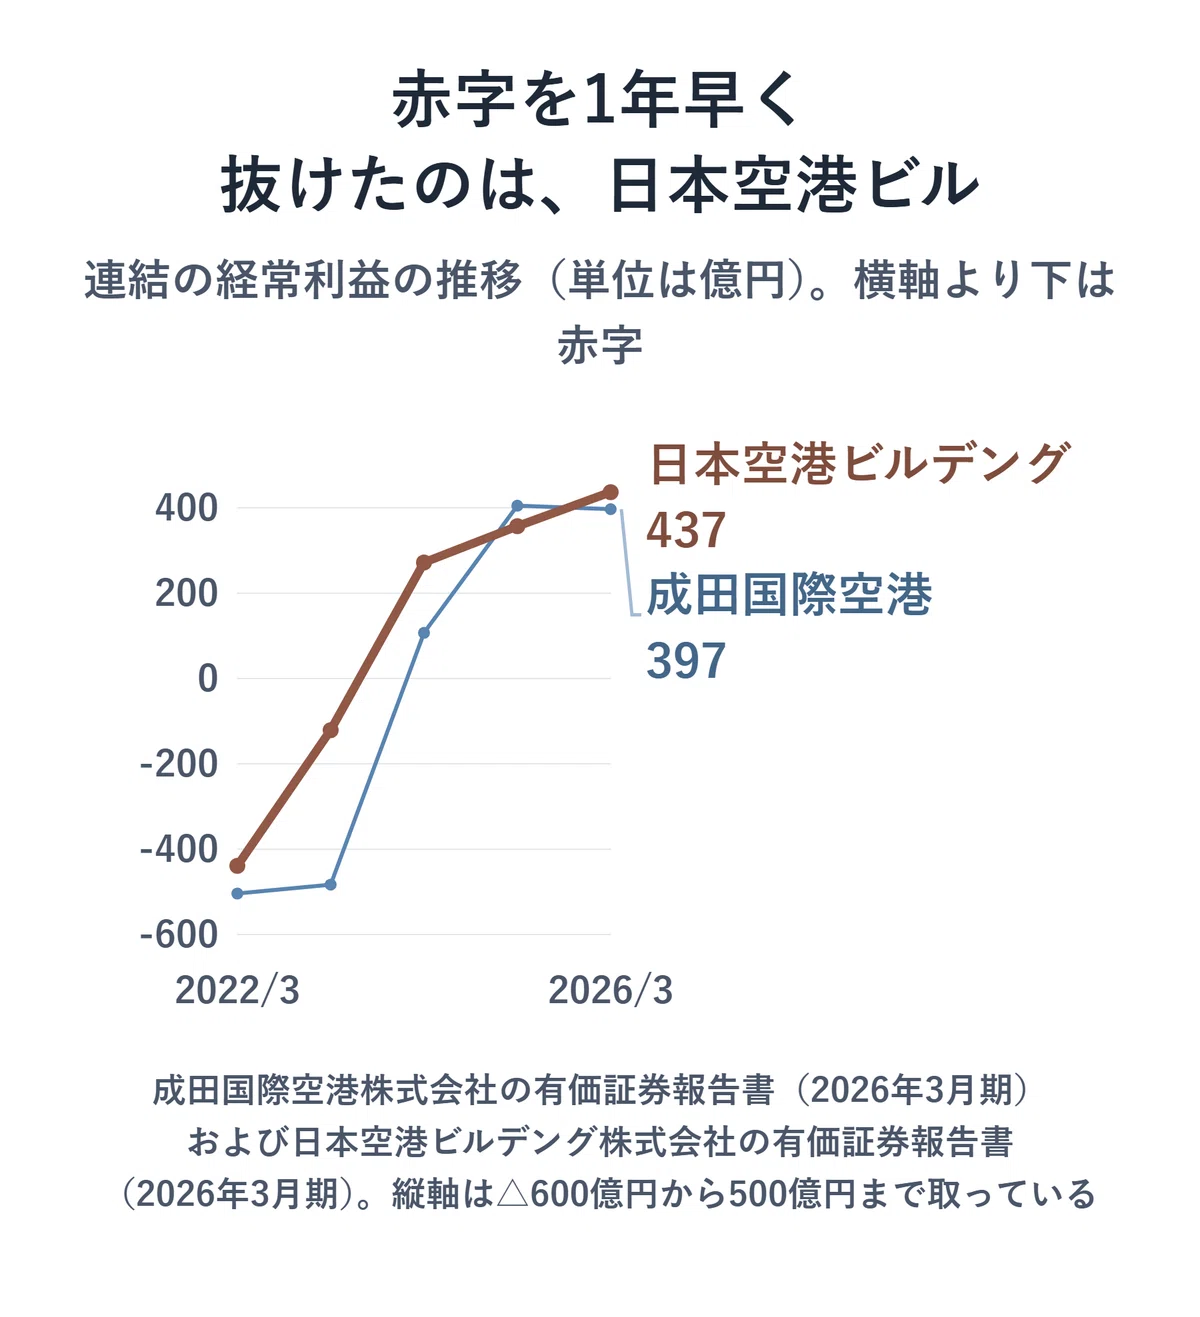
売上高だけを見れば互角ですが、稼ぐ力の中身は違います。日本空港ビルデングは値上げできる立場にあります。羽田の国内線旅客取扱施設利用料を引き上げ、2027年3月期の増収に織り込み済みで、市場は素直に株価を上げました。成田国際空港は無利子の財政融資資金を使って滑走路をつくっている最中で、今の利益は将来の投資を前提にした利益です。どちらが強いかは、見る時間軸によって答えが変わります。
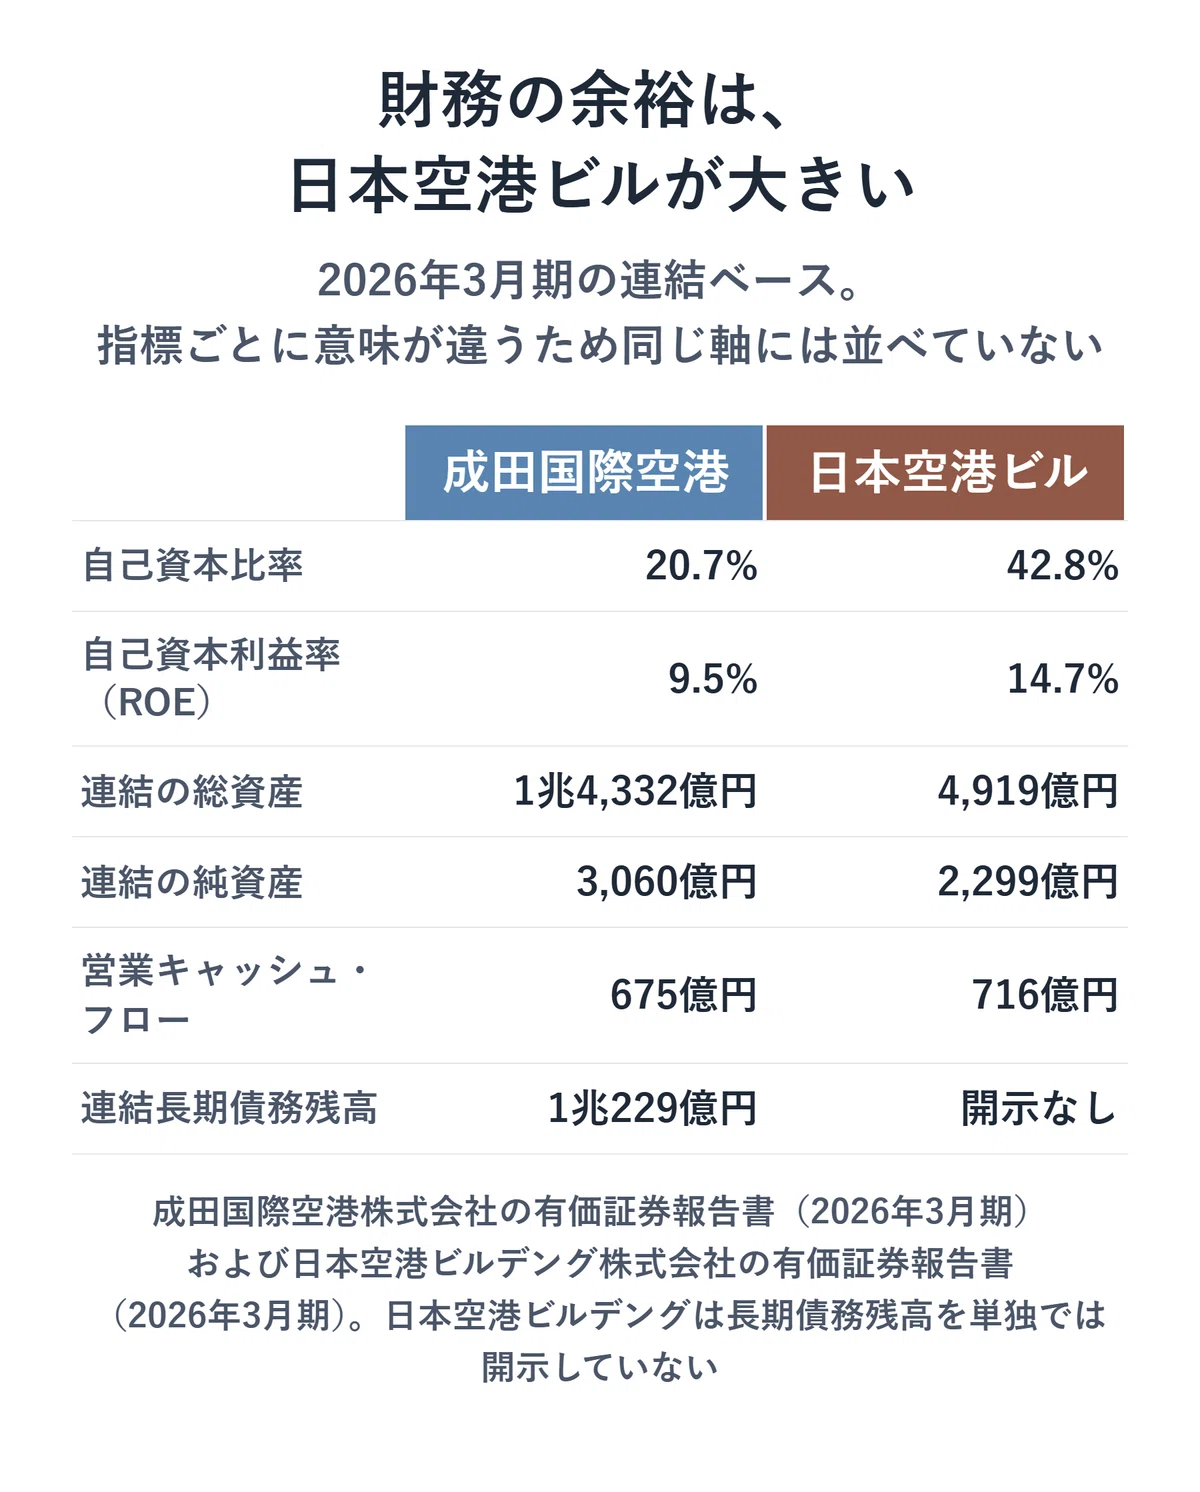
自己資本比率の差は、社員から見れば会社がどれだけ借金を背負っているかの差でもあります。日本空港ビルデングは配当を年間95円まで増やす一方、成田国際空港は無利子借入という国の後ろ盾を使って大規模投資を続けています。どちらも簡単には倒れない会社ですが、支えている仕組みが違います。
1.3|5年後、どこが強い?
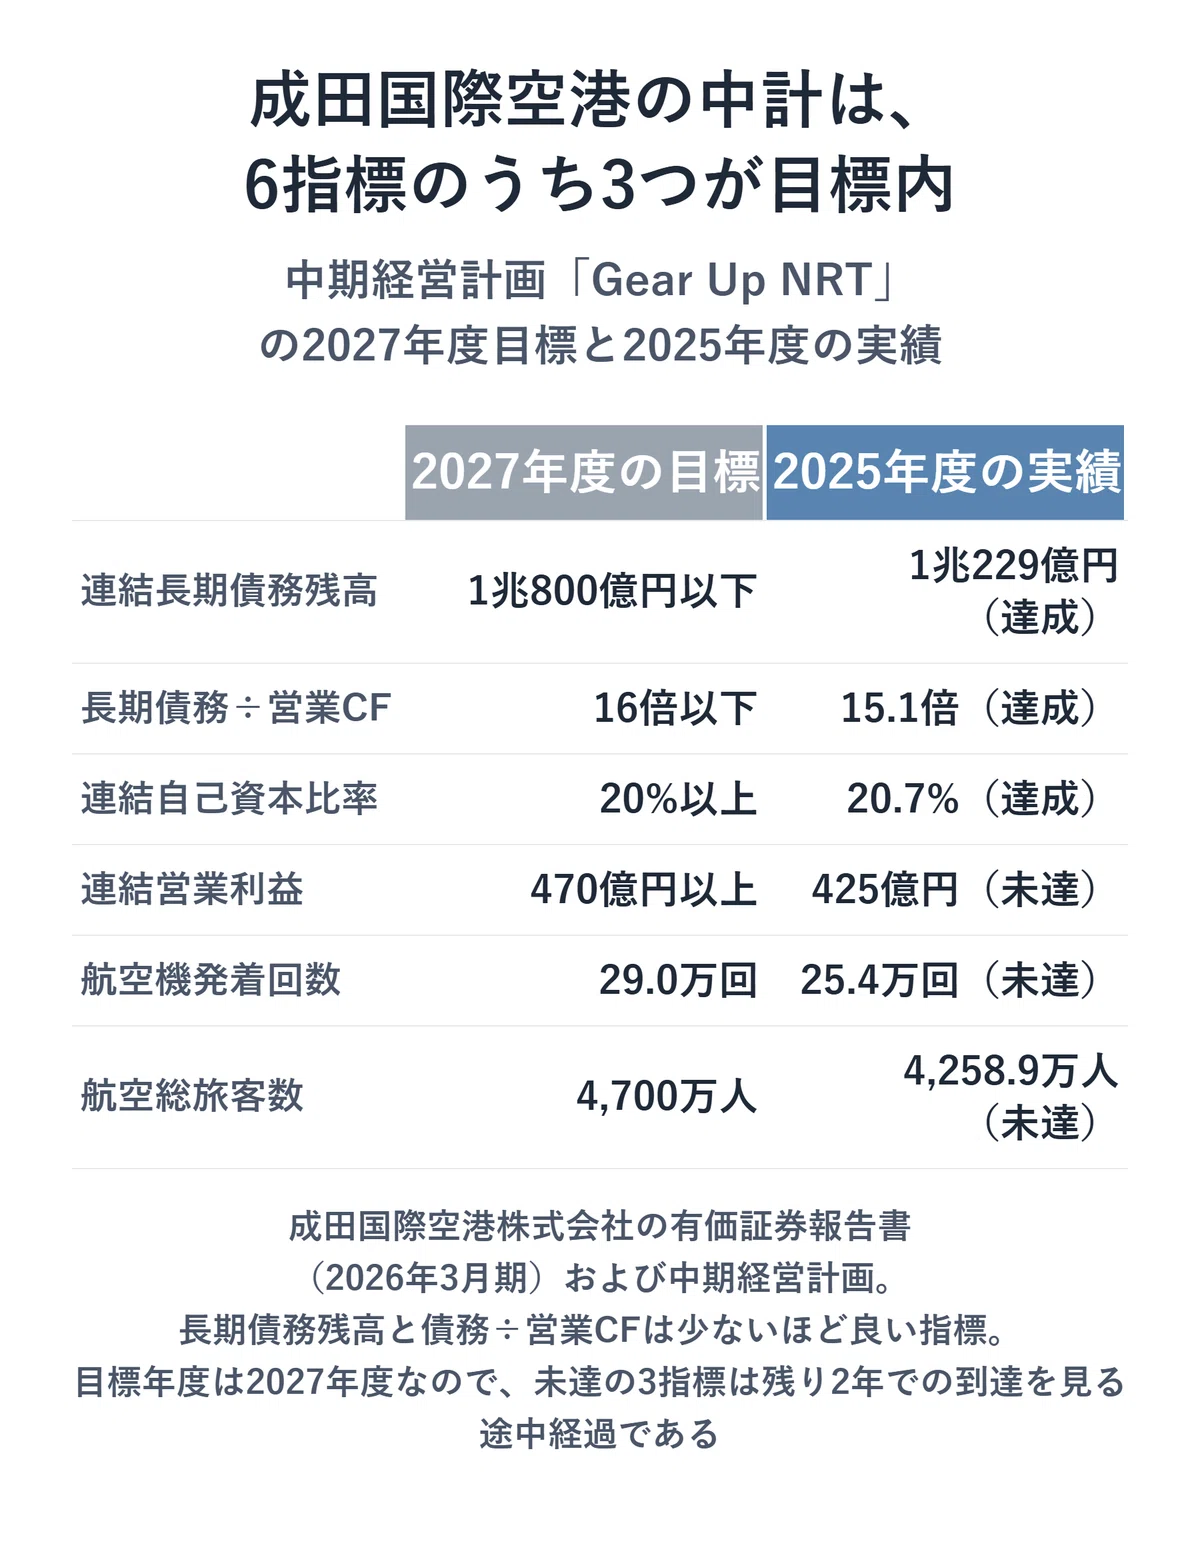
成田国際空港は中期経営計画「Gear Up NRT」で、2027年度に連結営業利益470億円以上、連結長期債務残高1兆800億円以下を掲げています。2025年度実績は営業利益425億円、長期債務残高1兆229億円で、目標達成には残り2年で営業利益をさらに積み増す一方、債務は増やせないという綱渡りです。前中計でも長期債務残高は目標の9,000億円台に届かず1兆305億円で終わっており、投資と借金が先行しやすい会社だとわかります。
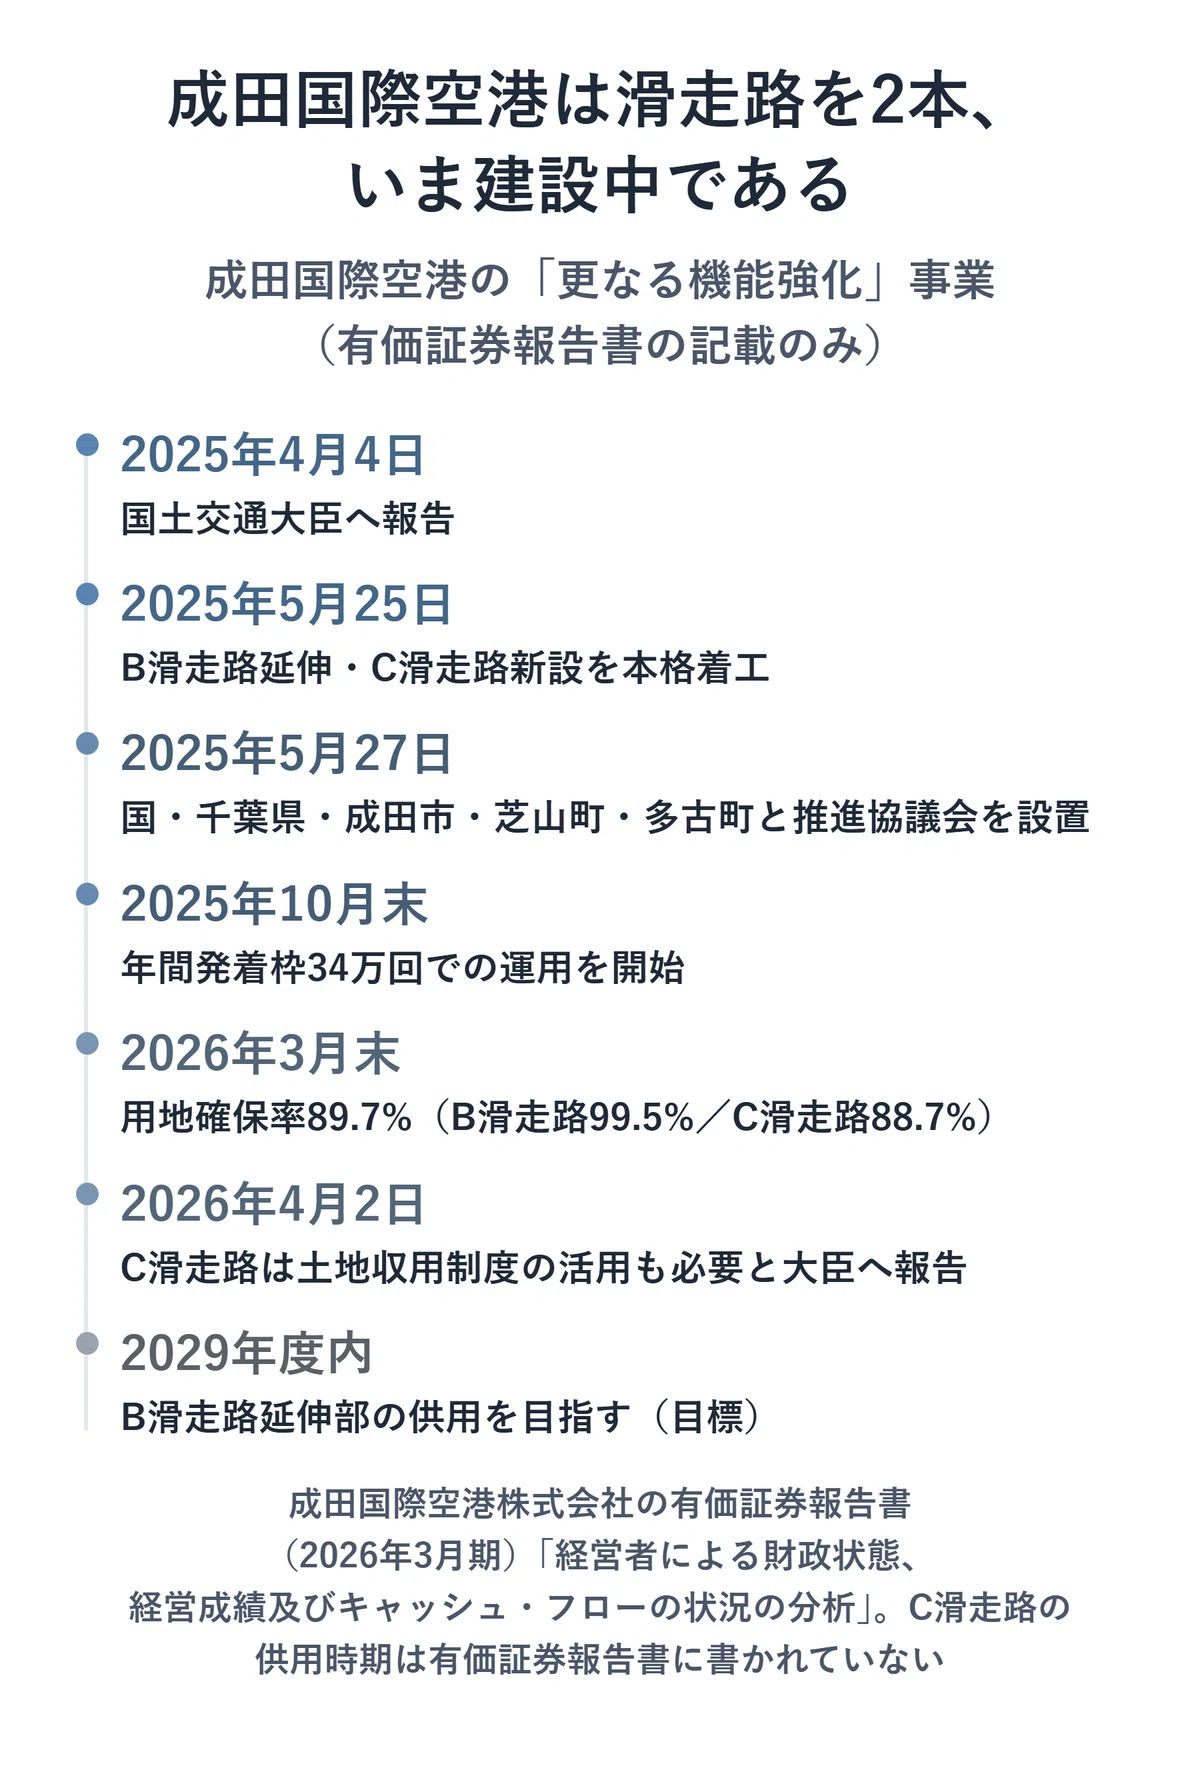
その投資の柱がB滑走路延伸とC滑走路新設です。2025年5月25日に本格着工した一方、2026年3月末時点の用地確保率は89.7%(C滑走路区域は88.7%)にとどまり、2026年4月2日には国土交通大臣へ「C滑走路は用地確保に至らず、土地収用制度の活用も必要」と報告しています。日本経済新聞は2026年2月20日時点の確保率88.4%を「極めて厳しい状況」と報じており、2029年度内としていたB滑走路延伸の供用目標にも延期の観測が出ています。
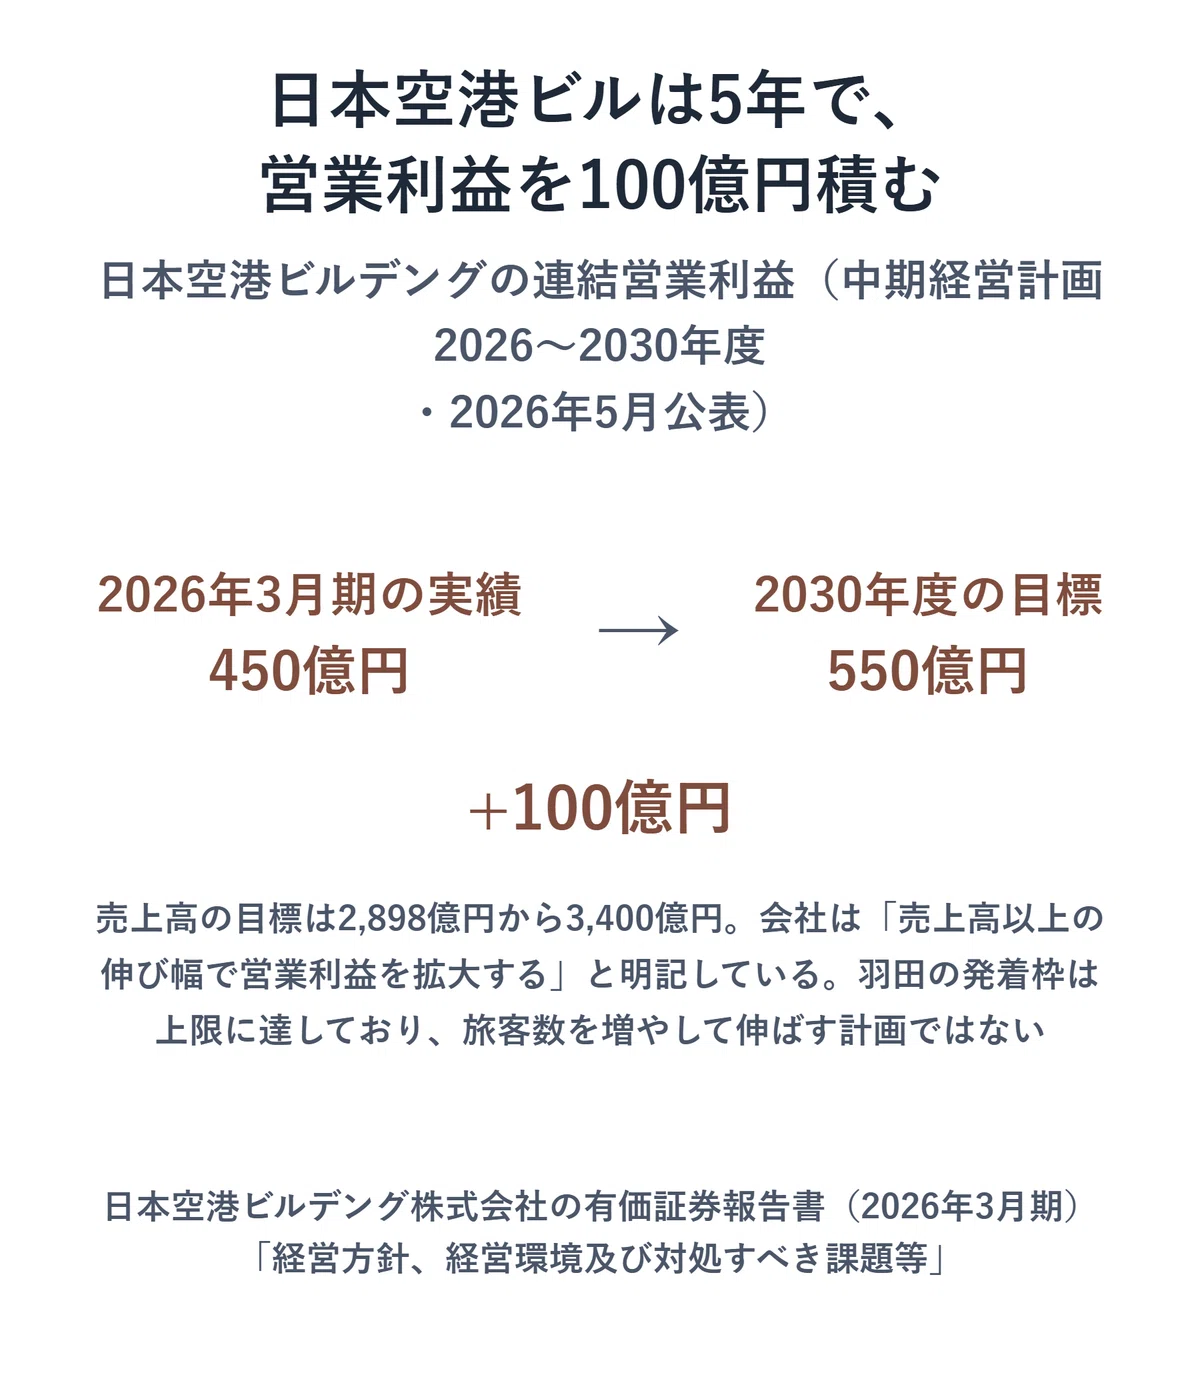
日本空港ビルデングは2026年5月8日に公表した中期経営計画で、2030年度に売上高3,400億円以上・営業利益550億円以上を掲げました。2025年度実績(売上2,898億円・営業利益450億円)からは売上17%増・営業利益22%増で、成田国際空港の目標より緩やかな伸びです。ただし同社自身が中計の中で「羽田空港では、航空便数は発着枠の上限水準に達しており、旅客数の量的拡大による成長余地が限定される」と明記しており、増える前提の投資ではありません。
成田国際空港はこれから5年、敷地を1,137haから2,297haへ、空港内で働く人を約4万人から約7万人へ増やす「造る」計画です。日本空港ビルデングは箱を大きく変えず、1人当たり・1㎡当たりの収益を15%上げる「詰める」計画です。採用人数の伸びしろは、成田国際空港の方が大きく見えます。